

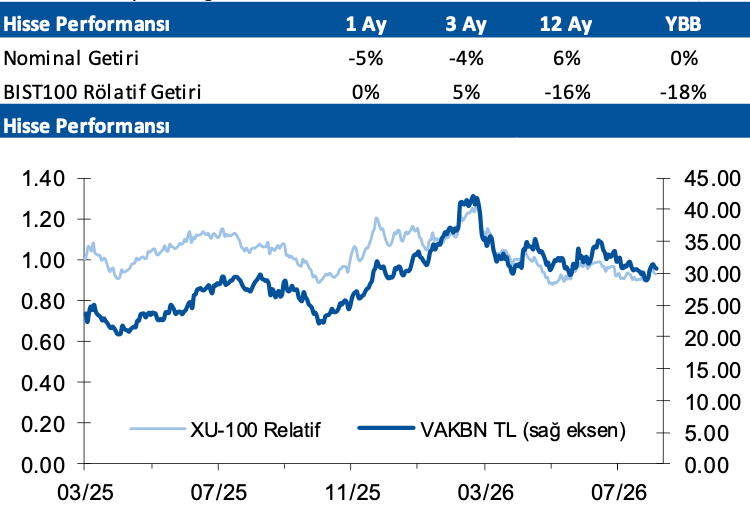
VakıfBank’ın Net Kârı Yıllık %50 Arttı! Hedef Fiyat 41,80 TL…VakıfBank, 2026 yılının ikinci çeyreğinde yıllık bazda %50 artışla 15 milyar TL net kâr açıklarken, sonuçlar piyasa beklentisinin hafif üzerinde gerçekleşti. Deniz Yatırım, finansalların hisse performansı üzerinde önemli bir etki yaratmasını beklemezken, VakıfBank için 41,80 TL hedef fiyat ve AL tavsiyesini korudu. Detaylar Haberimizde…
Deniz Yatırım, VAKBN – VakıfBank için hedef fiyatını 41,80 TL tavsiyesini AL olarak korudu.
Vakıfbank 2Ç26 konsolide olmayan finansallarında 15 milyar TL net kar açıkladı ve bu rakam piyasa beklentisinin hafif üzerinde gerçekleşti. Net kar çeyreklik bazda yatay kalırken yıllık bazda %50 arttı. Bu dönemde özsermaye karlılığı %17,6 oldu. Beklentilerin hafif üzerinde gelen sonuçların hisse performansına önemli bir etkisi olması beklenmiyor.
TL kredi büyümesi çeyreklik bazda %8 olurken, YP kredi %1 daraldı. Ticari krediler %9,6 büyüdü, bunu kurumsal kredilerde %5,2 ve bireysel kredilerde %3,6 büyüme izledi. Bireysel taraftaki artış konut kredileri, taşıt kredileri ve kredi kartlarından kaynaklandı. Toplam mevduatlar yıllık bazda %21, çeyreklik bazda %6,5 arttı.
Swapla düzeltilmiş net faiz marjı 1Ç26’daki %4,3 seviyesinden 2Ç26’da %3,6’ya geriledi. Net faiz geliri swap maliyetleri dahil edildiğinde çeyreklik bazda %12,5 daraldı. Swap maliyetleri hariç net faiz geliri yıllık %7,5 azalarak 49,9 milyar TL oldu. TÜFE’ye endeksli tahvillerin geliri 2Ç26’da 17,1 milyar TL gerçekleşti ve banka bu portföyü yıllık %20,9’luk enflasyon varsayımıyla değerlemeye devam etti. Daha yüksek %29 enflasyon varsayımı kullanılsaydı swapla düzeltilmiş net faiz marjının daha yüksek olacağı hesaplandı.
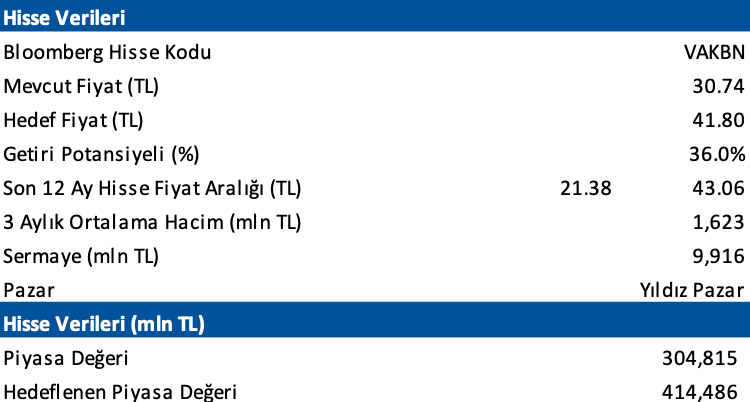
Net ücret ve komisyon gelirleri 22,4 milyar TL’ye ulaşarak çeyreklik bazda %16, yıllık bazda %29 arttı. Operasyonel giderler 43,8 milyar TL’ye yükselerek çeyreklik bazda %12,5, yıllık bazda %55 artış gösterdi. Net kredi risk maliyeti 141bp seviyesinde gerçekleşirken, 21,6 milyar TL yeni TGA girişi ve 7 milyar TL tahsilat oldu. 1Ç26’daki %14,05 seviyesinden sermaye yeterlilik rasyosu %14,3’e çıktı; banka ayrıca 8 milyar TL tutarında serbest karşılık iptali yaptı. Kurum, 2026 için TL kredi büyümesi, YP kredi büyümesi, swap düzeltilmiş NFM, ücret ve komisyon gelirleri, OPEX, TGA ve özkaynak kârlılığı beklentilerini paylaşarak hisse için AL görüşünü ve 41,80 TL hedef fiyatını korudu.