
Havacılıkta Yeni Favori mi? TAVHL İçin AL Tavsiyesi…Destek Yatırım, TAV Havalimanları için 538,74 TL hedef fiyatla AL tavsiyesi başlatırken, güçlü yolcu trafiği büyümesi ve %72,67 getiri potansiyeline dikkat çekti. Şirkete dair değerlendirmelerini ve 2026 öngörülerini haberimizde paylaştık. Detaylar Haberimizin Devamında…
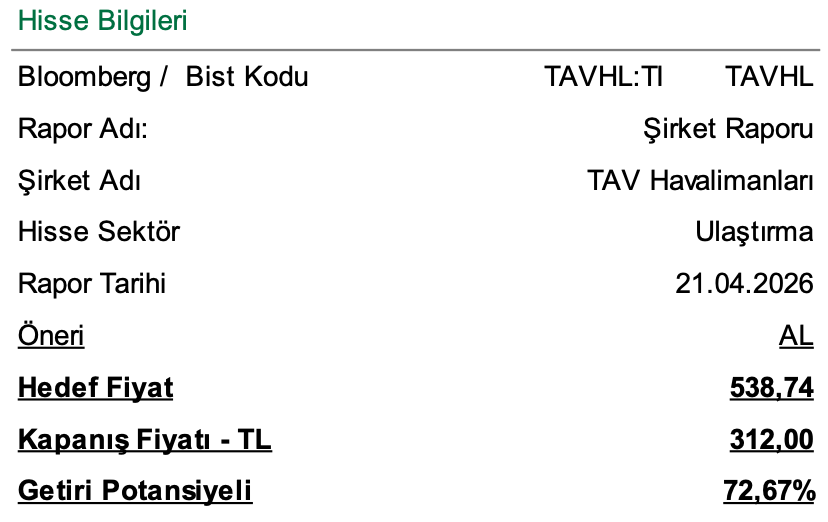
Destek Yatırım, TAVHL – TAV Havalimanları için tavsiyesini 538,74 TL hedef fiyat ile AL olarak başlattı.
Destek Yatırım, TAV Havalimanları için İndirgenmiş Nakit Akımları yöntemine dayalı değerleme sonucunda 12 Aylık Hedef Fiyatı 538,74 TL olarak belirledi ve şirketi AL önerisi ile araştırma kapsamına ekledi. Son kapanış fiyatına göre %72,67 getiri potansiyeli bulunduğu ifade edildi. Şirketin gelecek dönem tahminlerine göre 2026T FD/FAVÖK çarpanı 6,05x, 2027T FD/FAVÖK çarpanı ise 5,62x olarak verildi. Raporda, küresel yolcu trafiğindeki büyüme ve TAV’ın ağırlıklı faaliyet alanı olan Ortadoğu ile Asya-Pasifik’te beklenen trafik artışları ana yatırım tezinin temel dayanakları olarak sunuldu.
2025 yılında şirket %10 ciro büyümesiyle 1,82 milyar avro gelir ve %14 artışla 560 milyon avro FAVÖK elde etti. FAVÖK marjı 1,2 puan iyileşerek %30,7’ye yükseldi. Net kâr, 119 milyon avroluk bir kerelik nakit dışı kalemlerden etkilenerek 51 milyon avro olarak gerçekleşti. Buna karşın serbest nakit akışı %44 artışla 223 milyon avroya ulaştı ve net borç yoğun yatırım dönemine rağmen %6 azalarak 1,62 milyar avroya geriledi. Net borç/FAVÖK oranının pandemi dönemindeki 10,6x seviyesinden 2025 yıl sonunda 2,89x’e düştüğü, 2026’da 2,0x ve 2028’de 1,3x’e inmesinin öngörüldüğü belirtildi.
Şirketin portföyü 10’dan fazla ülkeye yayılmış durumda ve 2025’te konsolide cironun %42’si Türkiye, %27’si Kazakistan, %9’u Gürcistan ve kalan %22’si diğer ülkelerden elde edildi. Yeni Antalya imtiyazının 2051’e, Ankara Esenboğa’nın 2050’ye, Tunus’un 2047’ye ve Medine’nin 2041’e kadar uzandığı aktarıldı. Gelirlerin %73’ünün döviz cinsinden veya dövize endeksli olması TL değer kaybına karşı doğal koruma sağlıyor. Şirketin havacılık gelirleri ile havacılık dışı gelirlerden oluşan yapısında 2025’te yiyecek-içecek gelirleri %22, alan tahsis gelirleri %43, duty-free gelirleri %17 ve özel yolcu salonu gelirleri %12 arttı. Yeni başlayan operasyonlar hariç yolcu başına duty-free harcamanın 2025’te %14 artışla 10,3 avroya çıktığı belirtildi.
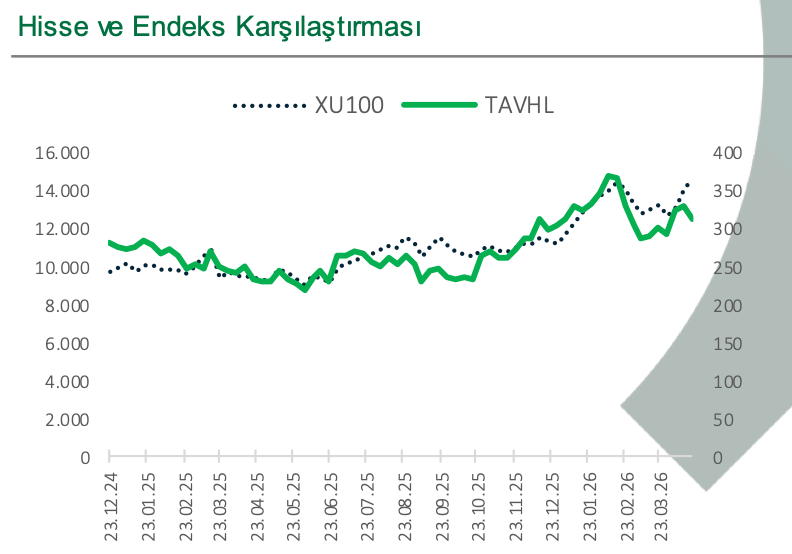
Katalizörler arasında Batum imtiyaz uzatması, Tiflis imtiyazının Ocak 2026’da 2031 sonuna kadar uzatılması, Antalya terminal etkisi, Almaty Faz 2 yatırımı ve Medine yeni terminali yer aldı. Ankara Esenboğa’da Mayıs 2025’te devreye giren yeni imtiyazın 2025’te FAVÖK’ü %65 artışla 45 milyon avroya taşıdığı, 2026’da tam yıl etkiyle gelir büyümesini desteklemesinin beklendiği ifade edildi.
Q1 2026’da toplam yolcu sayısının 18,97 milyon kişi ile %7,2 arttığı, Ankara’nın %13,2, İzmir’in %12,1 ve Bodrum’un %12,1 büyüdüğü paylaşıldı. Yönetim 2026 yılında 116-123 milyon yolcu, 1,88-1,98 milyar avro ciro ve 590-650 milyon avro FAVÖK beklerken, yatırım harcamalarının Almatı ve Gürcistan projeleri nedeniyle 330 milyon avronun altında kalmasını öngörüyor. Raporda Almaty’de gelir gerilemesine neden olan KZT değer kaybı ve iç hat rekabeti, Medine operasyonu ve jet yakıtı maliyetleri ile jeopolitik riskler temel risk başlıkları olarak öne çıkarıldı; buna karşılık Körfez hub’larının zayıflamasıyla Türkiye’ye yönelen turist ve transit akışının olumlu katalizör olabileceği vurgulandı.